
 English
 简体中文
Thuế Mục 301 là gì? Hỏi đáp về thuế bổ sung với hàng xuất xứ Trung Quốc vào Mỹ
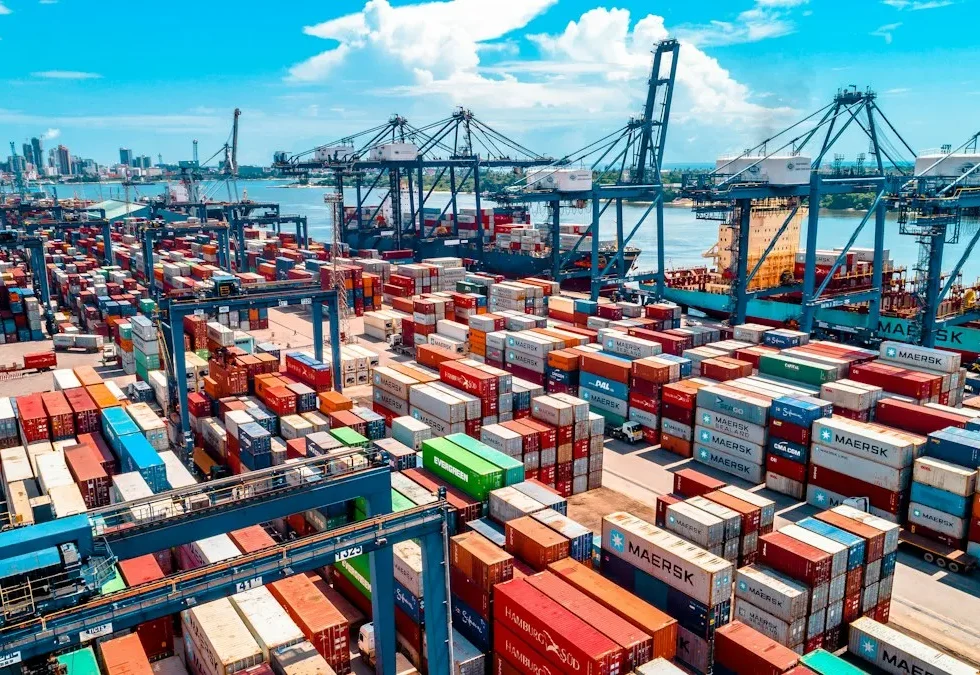
Nhiều chủ shop Việt Nam bán hàng trên Amazon Mỹ đang nhập hàng từ nhà máy Trung Quốc, gom tại kho Trung Quốc rồi chuyển thẳng hàng FBA từ Trung Quốc sang Mỹ, không qua Việt Nam. Cách làm này tiết kiệm thời gian và chi phí, nhưng hàng mang xuất xứ Trung Quốc thì phải chịu thuế bổ sung theo Mục 301 (Section 301) – khoản thuế ảnh hưởng trực tiếp đến giá vốn và giá bán của bạn. Bài viết này giúp bạn hiểu thuế 301 áp như thế nào, những trường hợp đặc biệt cần lưu ý, để tính đúng chi phí trước khi đặt hàng và gửi hàng vào kho Amazon. Nội dung được ANLITA tổng hợp từ trang hỏi đáp chính thức của Hải quan Mỹ (CBP), cập nhật đến tháng 10/2026.
• Các mức thuế 301 áp từ năm 2018–2019 (thường 7,5% – 25%, một số nhóm hàng cao hơn) vẫn còn hiệu lực và đang được USTR rà soát định kỳ lần thứ hai.
• Từ 24/07/2026, Mỹ áp thêm thuế 301 về lao động cưỡng bức với hàng từ 60 nền kinh tế, trong đó Trung Quốc và Việt Nam ở mức 12,5%, cộng thêm trên các loại thuế hiện có.
• Vì vậy, một mặt hàng Trung Quốc có thể cùng lúc chịu thuế MFN + thuế 301 cũ + thuế 301 mới 12,5%. Hãy tra kỹ mã HTS trước khi báo giá DDP.
1. Thuế Mục 301 áp cho hàng nào?
Thuế Mục 301 chỉ áp cho hàng có xuất xứ Trung Quốc (mã nước CN). Hàng có xuất xứ hợp lệ từ Hồng Kông (HK) hoặc Ma Cao (MO) không bị áp.
2. Hỏi đáp nhanh về thuế Mục 301
| Câu hỏi | Trả lời ngắn |
|---|---|
| Thuế 301 có được hoàn (drawback) không? | Có. Thuế 301 đủ điều kiện hoàn thuế drawback (CSMS 18-00419). |
| Hàng chịu thuế 301 đưa vào Khu ngoại thương (FTZ) thì sao? | Phải vào FTZ theo trạng thái “privileged foreign status” (19 CFR 146.41), trừ hàng đủ điều kiện “domestic status”. |
| Muốn xin loại trừ (exclusion) một mặt hàng khỏi thuế 301? | Việc loại trừ do Văn phòng Đại diện Thương mại Mỹ (USTR) quản lý, không phải CBP. Theo dõi thông báo trên trang ustr.gov. |
| Hàng của tôi có thuộc diện được loại trừ không? | Hỏi chuyên viên tại các Trung tâm Chuyên môn (CEE) của CBP, hoặc xin phán quyết ràng buộc (binding ruling) qua hệ thống eRulings. |
| Tàu kẹt cảng, hàng khai sau ngày tăng thuế, có được xin áp thuế cũ? | Không. Theo 19 CFR 141.68(e), tờ khai chỉ được coi là nộp khi hàng đã vào khu vực cảng với ý định dỡ hàng. |
| Hàng đi chuyển tiếp nội địa (IT bond) tính thuế theo ngày nào? | Theo thuế suất có hiệu lực vào ngày tờ khai IT được chấp nhận tại cảng nhập đầu tiên (19 CFR 141.69(b)). |
| Có dùng bảo lãnh tạm nhập (TIB) được không? | Được, nhưng mức bảo lãnh phải đủ cho toàn bộ thuế, kể cả thuế 301. |
3. Hàng đóng thành bộ (set) tính thuế 301 thế nào?
- Nếu bộ hàng bán lẻ được phân loại theo mặt hàng tạo nên đặc trưng cơ bản của bộ (Quy tắc 3) và mã đó thuộc danh sách 301, thì cả bộ chịu thuế bổ sung.
- Nếu mã của cả bộ không thuộc danh sách 301, các món lẻ trong bộ không bị tính thuế 301 riêng, dù mã riêng của chúng có trong danh sách.
- Khi khai, mã Chương 99 tương ứng được báo ở dòng X (thành phần chính) cùng số thuế; nếu dòng V cũng thuộc diện, vẫn báo mã Chương 99 nhưng ghi thuế bằng 0.
4. Hàng khai theo Chương 98 (gia công, sửa chữa ở nước ngoài)
Thuế 301 không áp cho hàng khai đúng theo Chương 98, trừ các mã 9802.00.40, 9802.00.50, 9802.00.60 và 9802.00.80. Với ba mã đầu, thuế 301 tính trên giá trị sửa chữa hoặc gia công ở nước ngoài. Với 9802.00.80, thuế tính trên giá trị hàng sau khi trừ phần linh kiện xuất xứ Mỹ.
5. Còn khai theo diện miễn thuế giá trị thấp (de minimis) được không?
Trước đây, hàng khai đúng theo diện de minimis (Mục 321, dưới 800 USD) không chịu thuế 301. Tuy nhiên, từ 29/08/2025 Mỹ đã tạm ngừng ưu đãi de minimis cho hàng từ mọi quốc gia, và đến tháng 8/2026 Tòa Thương mại Quốc tế Mỹ đã giữ nguyên việc tạm ngừng này. Vì vậy hiện nay hầu hết hàng đi Mỹ đều phải khai chính thức và tính đủ thuế.
Hàng của bạn có linh kiện hoặc nguyên liệu từ Trung Quốc không? Bạn xác định xuất xứ cho lô hàng đi Mỹ như thế nào? Hãy để lại bình luận bên dưới để mọi người cùng học hỏi. Đội ngũ ANLITA sẽ đọc và trả lời từng câu hỏi.
Cần tư vấn cho lô hàng cụ thể hoặc báo giá vận chuyển hàng đi Mỹ (FBA, FBM, địa chỉ thương mại)? Liên hệ ANLITA qua Zalo, WeChat, WhatsApp ở góc phải màn hình, hoặc:
Liên hệ ANLITA để được tư vấnNguồn tham khảo:
• CBP – Section 301 Trade Remedies FAQs: https://www.cbp.gov/trade/programs-administration/entry-summary/section-301-trade-remedies/faqs
• USTR – Section 301 Investigations: https://ustr.gov/issue-areas/enforcement/section-301-investigations
• The Investor – Vietnam, China face 12.5% Section 301 levy (07/2026): https://theinvestor.vn/us-rebuilds-global-tariff-framework-vietnam-faces-125-levy-d19618.html
• KPMG – USTR China Section 301 actions (10/2026): https://kpmg.com/us/en/taxnewsflash/news/2026/10/ustr-china-section-301-actions-product-exclusion.html
• Troutman Pepper – CIT confirms elimination of de minimis (08/2026): https://www.troutman.com/insights/the-800-free-pass-is-gone-cit-confirms-president-can-eliminate-de-minimis-tariff-exemption/