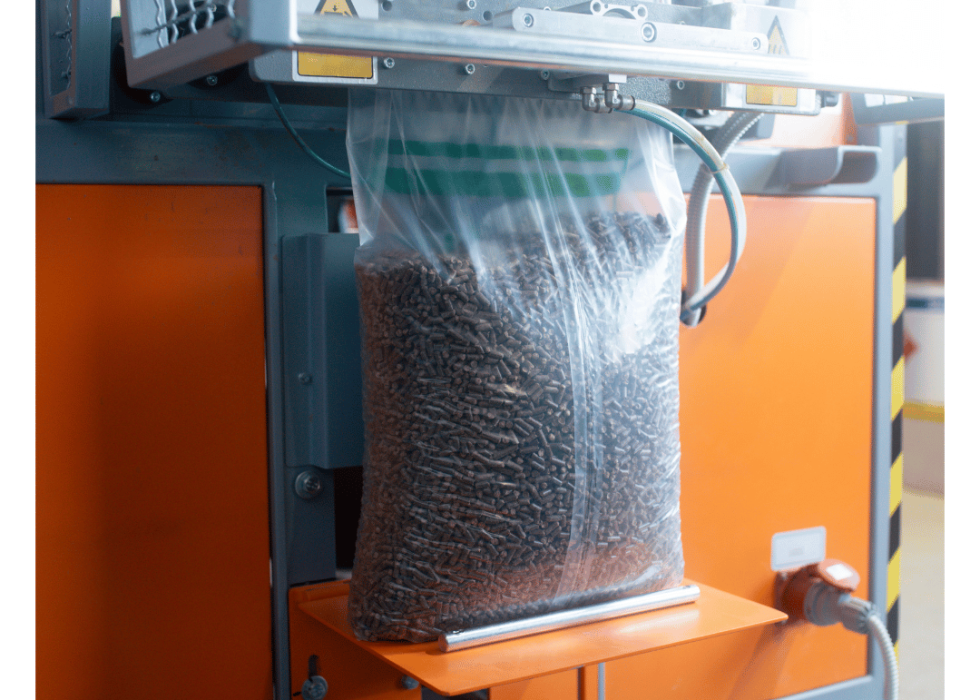
木屑颗粒机用于将木屑、木片压制成燃料颗粒。本文介绍木屑颗粒机进口越南的政策、HS 编码、税费、单证和流程。
1. 进口政策
法律依据:第 38/2015/TT-BTC 号通知(经 39/2018/TT-BTC 修订)、第 69/2018/NĐ-CP 号议定、第 09/2019/TT-BKHCN 号通知、第 43/2017/NĐ-CP 号议定及第 128/2020/NĐ-CP 号议定。木屑颗粒机不属于禁止进口商品。需注意:
- 旧机器使用年限不超过 10 年的可以进口;
- 机器须按第 43/2017/NĐ-CP 号议定加贴标签;
- 正确归类 HS 编码,以正确计税并避免处罚。
2. 货物标签
进口货物须按第 43/2017/NĐ-CP 号议定(经第 111/2021/NĐ-CP 号议定修订)加贴标签:出口商、进口商、品名及信息、原产地,贴在纸箱、木箱或包装等易于检查的位置。无标签或标签错误可依第 128/2020/NĐ-CP 号议定处罚,并可能导致原产地证不被接受。
3. HS 编码
| HS 编码 |
商品描述 |
普通税率 (%) |
最惠国税率 (%) |
增值税 (%) |
中国-东盟 ACFTA (%) |
| 84793000 |
– 用于木材或其他木质材料制造碎料板或纤维板的压机,以及其他木材或软木加工机器 |
3 |
2 |
8 |
0 |
HS 编码申报错误会延误通关,并可依第 128/2020/NĐ-CP 号议定处罚。请提供产品目录及技术参数,我们为您确认编码。
4. 进口关税与增值税
进口关税 = CIF 价 × 税率;增值税 =(CIF 价 + 进口关税)× 增值税率。凭有效原产地证(中国 Form E、东盟 Form D 及其他自贸协定)可享受特别优惠税率,通常为 0%。
5. 进口单证
- 报关单
- 贸易合同(Sales contract)
- 商业发票(Commercial invoice)
- 装箱单(Packing list)
- 提单(Bill of lading)
- 原产地证(如有)– 享受协定优惠税率(通常为 0%)
- 产品目录(如有)及海关要求的其他资料
6. 进口流程
- 申报:合同、发票、装箱单、提单、原产地证、到货通知齐全并确定 HS 编码后,通过电子系统申报(货到港 30 天内)。
- 开单:系统分为绿、黄、红通道;15 天内携资料到海关分局办理。
- 通关:审单(及查验)后缴纳进口关税和增值税,报关单放行。
- 提货:结清港杂费,取提货单,安排车辆运回仓库。
7. 安立达提示
- 木屑颗粒机进口增值税为 8%;
- 选择可靠供应商及合适的付款方式;
- 旧机器须核实出厂年份(不超过 10 年);
- 机器按第 43/2017/NĐ-CP 号议定贴标。
需要确认 HS 编码、预估税费或门到门报价?请通过 Zalo、微信、WhatsApp 或邮件联系安立达,越南与中国团队将尽快回复。

 English
 Tiếng Việt